
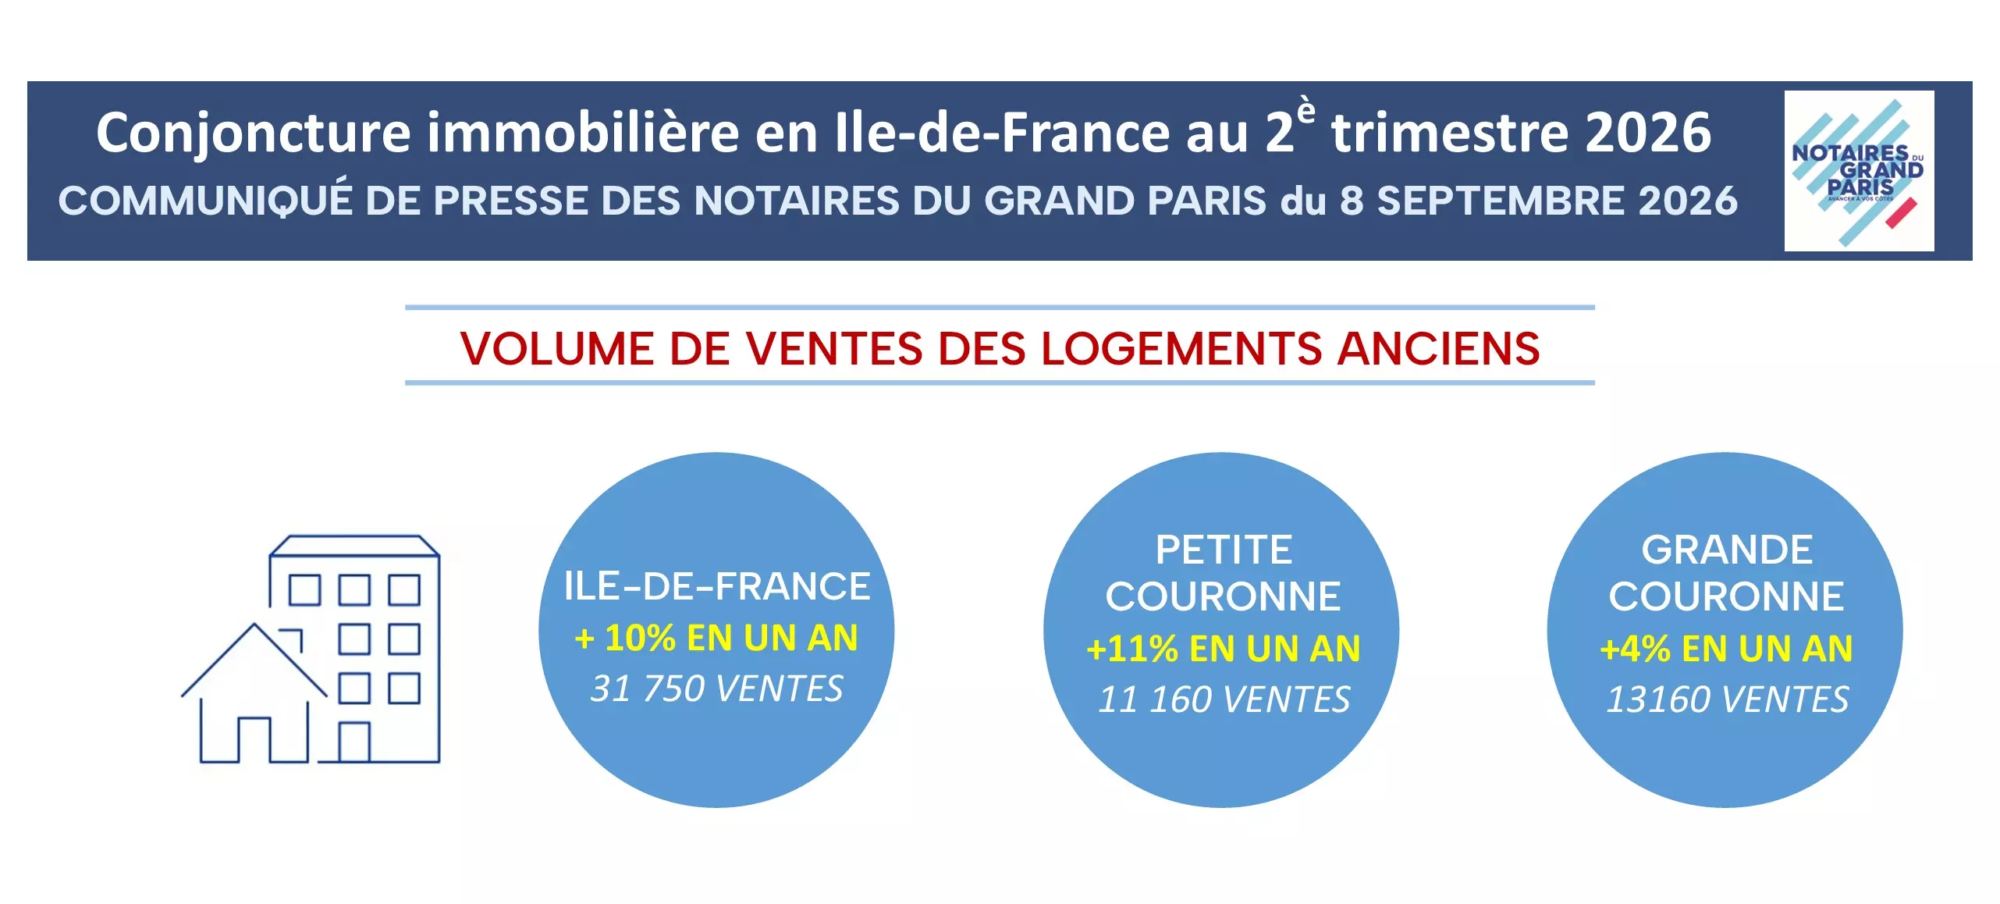
Au 2e trimestre 2026, le marché francilien des logements anciens confirme la lente reprise engagée depuis 2025.
Entre avril et juin, 31 750 ventes ont été enregistrées en Île-de-France, soit une progression de 10% en un an et de 15% par rapport à la même période de 2024. Cette amélioration observée au cours du 2e trimestre 2026 doit toutefois être nuancée : après un début 2025 soutenu par l’anticipation de la hausse des droits de mutation dans plusieurs départements, l’activité s’était nettement tassée au 2e trimestre. Le rebond observé aujourd’hui traduit donc à la fois un effet de comparaison favorable et la poursuite d’un redressement réel, mais encore fragile.
Côté prix, la stabilisation se confirme à l’échelle régionale. En un an, les prix des logements anciens en Île-de-France évoluent très peu (-0,3%), avec une stabilité pour les appartements (+0,3%) et une légère correction pour les maisons (-1,5%).
À la rentrée, les professionnels décrivent un marché toujours hésitant et très sensible à son environnement : si quelques signes d’amélioration sont perceptibles dans les promesses de ventes, ils restent inégalement répartis selon les territoires. L’attentisme lié aux contextes de la politique nationale et des conflits internationaux demeure important, et l’investissement locatif reste particulièrement faible. Dans ces conditions, la reprise pourrait se consolider progressivement si les conditions de financement restent stables, mais les perspectives d’une
probable hausse des taux de crédit à l’habitat pourraient à nouveau enrayer la dynamique.
Une progression des volumes à relativiser dans un marché encore irrégulier
Entre avril et juin 2026, les volumes de ventes de logements anciens progressent de 10% sur un an en Île-de-France : cette hausse concerne aussi bien les appartements (+11%) que les maisons (+8%). Comparée à la même période de 2024, l’activité affiche un redressement encore plus marqué à 15%, avec une hausse de 14% pour les appartements et de 18% pour les maisons.
La dynamique reste néanmoins très contrastée selon les territoires et est en partie liée à l’anticipation de l’augmentation des droits de mutation qui avait boosté les volumes de vente du 1er trimestre 2025 et pénalisé ceux du 2e trimestre. Paris enregistre ainsi la progression la plus forte (+20%), tandis que les ventes de logements augmentent de 11% en Petite Couronne et de seulement 4% en Grande Couronne. Pour les appartements
comme pour les maisons, la dynamique a été plus forte en Petite Couronne (respectivement +10% et +17%) qu’en Grande Couronne (respectivement +3% et +6%).
Retrouvez ci-dessous le communiqué de presse immobilier complet des Notaires du Grand Paris :
Avec le soutien de :
